Przy zakupie gruntu łatwo pomylić jednorazowy podatek z opłatami, które pojawią się dopiero po nabyciu nieruchomości. Podatek od zakupu działki nie ma jednej uniwersalnej stawki, ponieważ zależy przede wszystkim od tego, czy transakcja podlega PCC, VAT albo szczególnemu zwolnieniu. Wyjaśniam, ile może wynieść danina, kto ją rozlicza i jakie formalności trzeba dopilnować przed podpisaniem aktu.
Najważniejsze zasady przed zakupem gruntu
- PCC wynosi zwykle 2% wartości rynkowej działki.
- Podatek płaci kupujący, a przy akcie notarialnym pobiera go notariusz.
- Jeśli sprzedaż jest opodatkowana VAT, PCC co do zasady nie występuje.
- Zakup działki rolnej może korzystać ze zwolnienia warunkowego, ale tylko po spełnieniu konkretnych wymogów.
- Po zakupie trzeba zgłosić nieruchomość w gminie, zwykle w terminie 14 dni.
Najpierw ustal, który podatek dotyczy transakcji
W typowej sprzedaży działki pojawiają się trzy różne obciążenia. PCC rozlicza się przy zakupie od osoby prywatnej, VAT może doliczyć przedsiębiorca, a podatek od nieruchomości lub rolny płaci się już po nabyciu. To rozróżnienie ma znaczenie, bo tych podatków nie sumuje się automatycznie.
| Rodzaj obciążenia | Kiedy występuje | Orientacyjna wysokość | Kto rozlicza |
|---|---|---|---|
| PCC | Zakup działki w transakcji nieobjętej VAT | 2% wartości rynkowej | Kupujący, zwykle przez notariusza |
| VAT | Sprzedaż przez podatnika VAT w ramach działalności | Najczęściej 23% przy działce budowlanej | Sprzedawca wykazuje go na fakturze |
| Podatek lokalny | Posiadanie działki po zakupie | Zależna od gminy i rodzaju gruntu | Właściciel wobec gminy |
Najprostszy scenariusz wygląda tak: kupujesz działkę budowlaną od osoby fizycznej, która nie prowadzi działalności gospodarczej. Wtedy najczęściej płacisz PCC. Gdy sprzedawcą jest deweloper albo firma obracająca gruntami, trzeba sprawdzić, czy cena zawiera VAT i czy sprzedaż nie została z niego zwolniona.
Przy zakupie od osoby prywatnej zwykle płacisz 2% PCC
Podatek od czynności cywilnoprawnych przy sprzedaży nieruchomości wynosi 2% wartości rynkowej. Podstawą nie musi być bezwarunkowo kwota wpisana w umowie. Jeżeli cena wyraźnie odbiega od realnych cen podobnych działek, urząd skarbowy może zakwestionować podstawę opodatkowania.
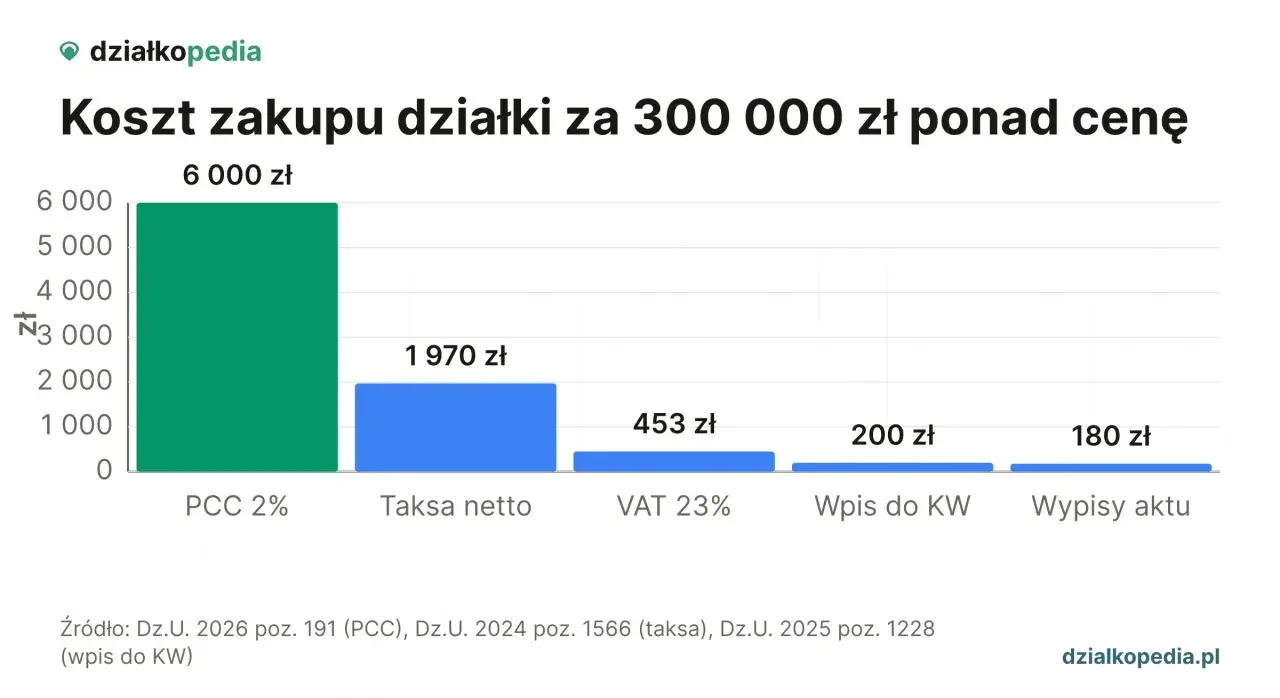
Przykład jest prosty. Przy działce wartej 450 000 zł PCC wyniesie 9 000 zł. Przy zakupie za 300 000 zł będzie to 6 000 zł. Ministerstwo Finansów wskazuje, że przy umowie sprzedaży nieruchomości podatnikiem jest kupujący, choć w praktyce formalności przy akcie załatwia za niego notariusz.
Kto pobiera podatek i kiedy trzeba go zapłacić
Sprzedaż własności działki wymaga aktu notarialnego. Notariusz oblicza podatek, pobiera go od kupującego i przekazuje do urzędu skarbowego, dlatego kupujący zazwyczaj nie składa samodzielnie PCC-3 po podpisaniu aktu.
Inaczej może wyglądać zakup praw do ogródka działkowego, udziału lub innej konstrukcji, która nie przenosi własności gruntu w zwykłym akcie notarialnym. W takim przypadku może pojawić się obowiązek złożenia PCC-3 i zapłaty podatku w terminie 14 dni. Zawsze sprawdzam w umowie, czy kupowana jest nieruchomość, czy tylko określone prawo do korzystania z niej.
Nie każda działka rolna jest zwolniona z PCC
Zwolnienie może dotyczyć sprzedaży gruntów stanowiących gospodarstwo rolne, gdy zakup powoduje jego utworzenie albo powiększenie do powierzchni od 11 do 300 ha, a gospodarstwo ma być prowadzone przez co najmniej 5 lat. Sam wpis „grunt rolny” w ewidencji nie wystarcza.
To zwolnienie jest warunkowe, więc nie zakładałbym go bez sprawdzenia klasyfikacji gruntu, powierzchni gospodarstwa i planowanego sposobu użytkowania. Jeżeli działka ma wkrótce zostać podzielona, odrolniona albo sprzedana dalej, potrzebna jest indywidualna analiza, a nie mechaniczne zastosowanie preferencji.
Zakup od dewelopera lub firmy może oznaczać VAT
Jeżeli działkę sprzedaje przedsiębiorca działający jako podatnik VAT, transakcja może być opodatkowana VAT zamiast PCC. Przy gruncie przeznaczonym pod zabudowę najczęściej mówimy o stawce 23%, ale decydują status sprzedawcy, przeznaczenie terenu i dokumentacja sprzedaży.
Przy cenie 350 000 zł netto VAT wyniesie 80 500 zł, a cena brutto osiągnie 430 500 zł. Taka kwota może wyglądać na wyższą niż zakup od osoby prywatnej z PCC, ale przedsiębiorca może oferować fakturę, a nabywca prowadzący działalność gospodarczą czasem ma prawo do odliczenia podatku. Dla osoby budującej prywatny dom VAT zazwyczaj pozostaje realnym kosztem.
Przeczytaj również: Co rozpuszcza styropian? Aceton, nitro i benzyna
Najważniejsze warianty rozliczenia
| Sytuacja | Najczęstszy sposób opodatkowania | Na co uważać |
|---|---|---|
| Osoba prywatna sprzedaje działkę niezwiązaną z działalnością | PCC 2% | Podstawą jest wartość rynkowa |
| Firma sprzedaje teren budowlany jako podatnik VAT | VAT, zwykle 23% | Sprawdź, czy cena jest netto czy brutto |
| Sprzedaż jest zwolniona z VAT | Może pojawić się PCC | Zwolnienie z VAT nie zawsze wyłącza PCC przy nieruchomości |
| Zakup gruntu rolnego na powiększenie gospodarstwa | Możliwe zwolnienie z PCC | Trzeba spełnić wymogi powierzchni i prowadzenia gospodarstwa |
Nie zakładaj też, że zwolnienie z PCC dla osoby kupującej pierwsze mieszkanie obejmuje niezabudowaną działkę. Sama działka budowlana nie jest mieszkaniem ani domem, dlatego ta preferencja co do zasady nie obejmuje jej zakupu.
Formalności przed aktem, które ograniczają ryzyko
Najwięcej problemów nie wynika z samej stawki, tylko z błędnego zakwalifikowania transakcji. Przed podpisaniem umowy proszę sprzedawcę albo notariusza o jasną odpowiedź, czy cena jest brutto, czy netto, kto jest podatnikiem VAT i na jakiej podstawie nie pobiera się PCC.
- Sprawdź numer księgi wieczystej i zgodność właściciela z dokumentem tożsamości.
- Zweryfikuj miejscowy plan zagospodarowania albo decyzję o warunkach zabudowy.
- Ustal, czy grunt jest budowlany, rolny, leśny albo objęty inną formą ochrony.
- Poproś o informację, czy sprzedawca działa jako podatnik VAT.
- Rozpisz osobno cenę działki, VAT, PCC, taksę notarialną i opłaty sądowe.
- Nie zaniżaj ceny w umowie tylko po to, aby zmniejszyć podatek.
W przypadku dużej różnicy między ceną a lokalnym rynkiem urząd może wezwać strony do wskazania wartości rynkowej. Jeżeli nie zostanie ona przekonująco uzasadniona, możliwe jest ustalenie podatku od wyższej wartości, a dodatkowo powstaje ryzyko odsetek i kosztów postępowania.
Jeżeli w jednej umowie znajdują się także inne składniki, na przykład budynek gospodarczy, nasadzenia albo prawa majątkowe, dobrze jest wyodrębnić ich wartości. Brak rozdzielenia może utrudnić zastosowanie właściwej stawki do poszczególnych elementów transakcji.
Po zakupie działki pojawia się podatek lokalny
PCC jest kosztem jednorazowym. Później właściciel może płacić podatek od nieruchomości, podatek rolny albo podatek leśny. O tym, który z nich obowiązuje, decyduje przede wszystkim rodzaj i klasyfikacja gruntu, a nie samo potoczne określenie działki.
Osoba fizyczna składa w gminie informację IN-1 dotyczącą podatku od nieruchomości albo IR-1 dotyczącą podatku rolnego. Termin wynosi 14 dni od powstania obowiązku podatkowego. Zwykle obowiązek zaczyna się od pierwszego dnia miesiąca następującego po miesiącu zakupu.
Stawki podatku od nieruchomości ustala rada gminy. Dla orientacji, w 2026 roku maksymalna stawka ustawowa dla gruntów pozostałych wynosi 0,77 zł za 1 m² rocznie, a dla gruntów związanych z działalnością gospodarczą 1,45 zł za 1 m². Konkretna gmina może uchwalić niższe stawki, dlatego ostateczną kwotę sprawdza się w lokalnej uchwale.
Ministerstwo Finansów przypomina, że osoby fizyczne otrzymują decyzję z gminy, a podatek od nieruchomości płacą zwykle w czterech ratach, do 15 marca, 15 maja, 15 września i 15 listopada. Przy działce rolnej sposób wyliczenia może być zupełnie inny, ponieważ podatek zależy między innymi od rodzaju użytków i parametrów gospodarstwa.
Przed wpłatą zadatku rozpisz koszt całej transakcji
Najbezpieczniej przygotować prostą kalkulację obejmującą cenę gruntu, PCC albo VAT, wynagrodzenie notariusza, opłatę za wpis do księgi wieczystej oraz późniejszy podatek lokalny. Nie porównuj samej ceny działki, jeśli jedna oferta jest ceną brutto z VAT, a druga kwotą, do której trzeba dopiero doliczyć PCC.
Jeżeli planujesz szybko sprzedać grunt, pamiętaj też o odrębnym podatku dochodowym od sprzedaży. Zbycie przed upływem 5 lat, liczonych od końca roku nabycia, może oznaczać PIT od dochodu, choć wydatki na własne cele mieszkaniowe mogą pozwolić skorzystać ze zwolnienia. Ta zasada nie wpływa na podatek płacony przy zakupie, ale może mieć duże znaczenie dla całego planu inwestycji.